Enerji dönüşümü ve elektrifikasyon, küresel metal piyasalarında önemli bir değişim yaratmaya hazırlanıyor. Artan talebe karşılık arzın giderek daha fazla kısıtlanması, bakır, nikel ve alüminyum piyasalarında 2035 yılına kadar yapısal arz açıklarının oluşabileceğine işaret ediyor. Bu gelişmenin metal fiyatlarında yeni bir yükseliş dönemini tetikleyebileceği öngörülüyor.
Coface Metal Sektörü Ekonomisti Simon Lacoume, enerji dönüşümünün metaller açısından yeni bir dönemin kapısını araladığını belirterek, “Enerji dönüşümü önemli ölçüde yeni talep yaratırken arzın bu talebe yanıt verme kapasitesi giderek azalıyor. Bu iki unsurun bir araya gelmesi bakır, nikel ve alüminyum üzerinde kalıcı bir baskı oluşturabilir ve metal fiyatlarında yeni bir yükseliş dönemini başlatabilir” dedi.
Enerji Dönüşümü Metal Talebini Hızlandırıyor
Düşük karbonlu teknolojilerin yaygınlaşmasından önce de kentleşme, altyapı yatırımları ve gelişmekte olan ekonomilerin büyümesi gibi yapısal dinamikler metal talebini destekliyordu. Bu eğilimlerin önümüzdeki yıllarda küresel tüketimi artırmaya devam etmesi bekleniyor. İnşaat sektörü dünya genelindeki çelik tüketiminin yaklaşık yüzde 50’sini oluştururken elektrifikasyon, küresel bakır talebinin yaklaşık dörtte üçünü karşılıyor.
Bu mevcut talebe enerji dönüşümü ve dijitalleşmeden kaynaklanan yeni ihtiyaçlar da ekleniyor. Yenilenebilir enerji sistemleri, elektrikli araçlar, bataryalar, elektrik şebekeleri ve veri merkezleri yüksek miktarda metal kullanımını gerektiriyor. Uluslararası Enerji Ajansı’nın (IEA) Açıklanan Taahhütler Senaryosu’na (APS) göre temiz teknolojilerin 2035 yılına kadar küresel bakır ve nikel talebinin yüzde 35’ini oluşturması mümkün.
Arzın Talebe Yanıt Vermesi Giderek Zorlaşıyor
Metal talebindeki hızlı artışa karşın arzın aynı hızda genişlemesi kolay görünmüyor. Maden arama projelerinin yüzde 1’inden azı üretime geçen bir madene dönüşürken mevcut projelerde yeni kapasitenin devreye alınması ortalama 20 yıla yakın zaman alıyor. Bu sürenin 2000’li yılların başında 15 yıldan daha kısa olduğu belirtiliyor.
Düşük yatırım getirileri, maden yataklarındaki cevher tenörlerinin gerilemesi ve artan üretim maliyetleri de madencilik şirketlerinin kapasiteyi kısa sürede artırmasını zorlaştırıyor.
Arz tarafındaki riskleri tedarik zincirlerinin coğrafi olarak yoğunlaşması da artırıyor. Endonezya, küresel nikel cevheri üretiminin yüzde 67’sini gerçekleştirirken Çin, çok sayıda metalde dünya rafinaj kapasitesinin yarısından fazlasını kontrol ediyor.
Ticaret alanındaki kısıtlamalar da son yıllarda belirgin biçimde arttı. Kritik minerallerin ithalat ve ihracatını etkileyen, 2025 yılı sonu itibarıyla yürürlükte bulunan önlemlerin sayısı 1.138’e yükseldi. Bu rakam 10 yıl önce 357 seviyesindeydi.
Bakır, Nikel Ve Alüminyumda 2035’e Kadar Arz Açığı Oluşabilir
Arz ve talep arasındaki farkın, enerji dönüşümü açısından kritik konumda bulunan metallerde önümüzdeki dönemde daha belirgin hale gelmesi bekleniyor. Alüminyum, bakır ve nikel talebinin, karbonsuzlaşma sürecinde ek bir hızlanma yaşanmasa dahi önümüzdeki 10 yılda arz artışından daha hızlı gerçekleşeceği öngörülüyor. Ancak üç metalin karşı karşıya kalacağı risklerin boyutu birbirinden farklılık gösteriyor.
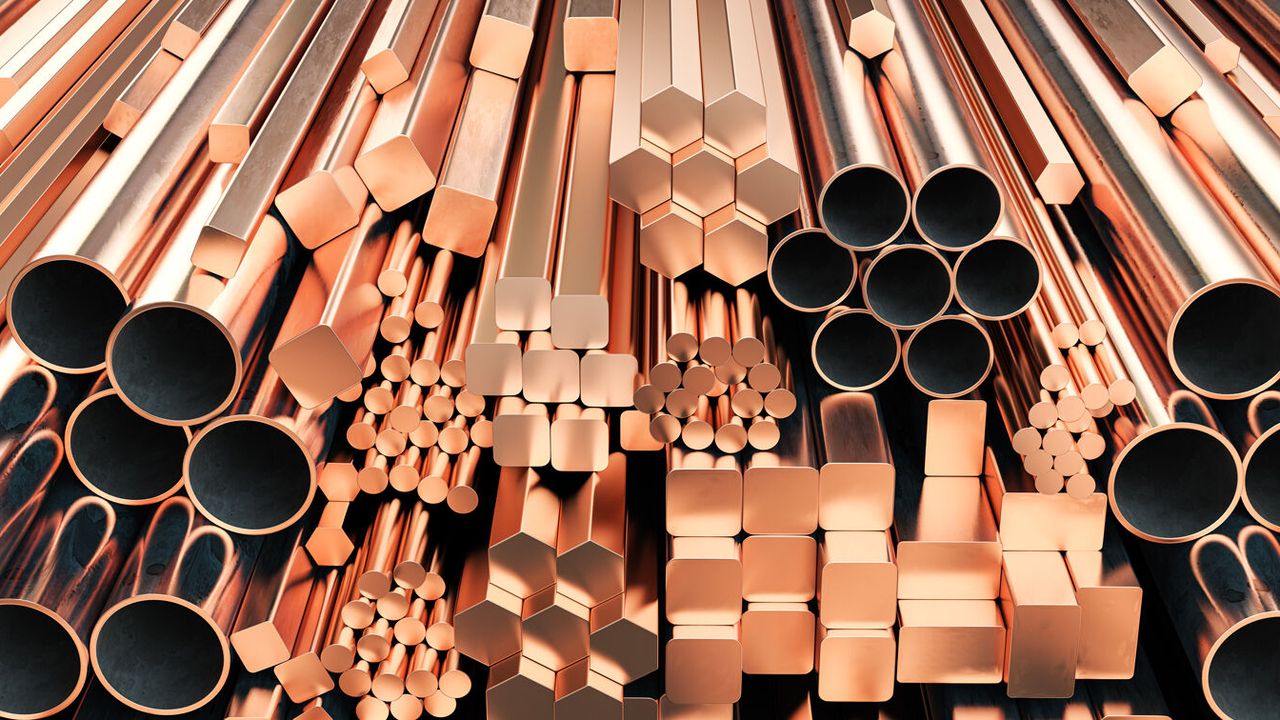
Ekonomilerin elektrifikasyonu ve dijital altyapının büyümesi açısından önemli bir konuma sahip olan bakırda, farklı senaryolara göre 2035 yılına kadar 1,5 milyon ton ile 6,5 milyon ton arasında arz açığı meydana gelebilir. Net Sıfır Emisyon Senaryosu’nda bu açığın küresel talebin yüzde 17’sine kadar ulaşabileceği hesaplanıyor. Veri merkezlerindeki hızlı kapasite artışı da bakır üzerindeki talep baskısını güçlendirebilir.
Nikel, batarya teknolojileri ve elektrikli mobilitenin etkisiyle enerji dönüşümünden en fazla etkilenecek metaller arasında yer alıyor. Net Sıfır Senaryosu’na göre rafine nikel piyasasında 2035 yılına kadar yaklaşık 6,5 milyon ton arz açığı oluşabilir. Bu miktar, tahmin edilen toplam talebin yaklaşık yüzde 35’ine denk geliyor.
Alüminyum piyasasında da arz ve talep dengesinin önümüzdeki yıllarda sıkılaşması bekleniyor. Arz açığının 5 milyon ton ile 15 milyon ton arasında gerçekleşebileceği ve bu açığın öngörülen talebin yaklaşık yüzde 10’una ulaşabileceği belirtiliyor. Alüminyumda temel kısıt ise kaynakların yetersizliğinden ziyade sanayi kapasitesi, gerekli yatırımların yapılması ve rekabetçi fiyatlarla elektrik tedarik edilebilmesi olarak öne çıkıyor.
Metal Fiyatlarında Yeni Bir Yükseliş Dönemi Gündemde
Arz-talep dengesindeki bu baskının metal fiyatlarına uzun vadede yansıması bekleniyor. Coface, bakır ve nikel fiyatlarının önümüzdeki 10 yıllık dönemde yaklaşık iki katına çıkabileceğini öngörürken alüminyum fiyatlarında da güçlü bir yükseliş bekliyor.
Buna karşılık çelik ve çinkonun, daha elverişli arz koşulları ve enerji dönüşümünden kaynaklanan ek talebe daha sınırlı ölçüde maruz kalmaları nedeniyle daha düşük arz riskiyle karşı karşıya kalacağı değerlendiriliyor.
Üreticiler açısından önümüzdeki dönemde yalnızca fiyatların değil, kritik metallere erişimin güvence altına alınması, geri dönüşüm kapasitesinin geliştirilmesi ve üretimde kullanılan malzeme miktarının azaltılması da rekabet gücünü belirleyen önemli unsurlar arasında yer alabilir.
2035’te Seçili Metallere İlişkin Arz Ve Talep Görünümü
| Metal | Arz Görünümü (Milyon Ton) | Talep Görünümü - Merkezi | Talep Görünümü - Net Sıfır | Arz-Talep Değerlendirmesi |
|---|---|---|---|---|
| Alüminyum | 88,8 | 93,7 | 103,1 | Arz açığı riski |
| Bakır | 31,9 | 33,4 | 38,3 | Belirgin arz açığı riski |
| Nikel | 4,4 | 7,4 | 6,7 | Yüksek arz açığı riski |
| Çelik | 2.053 | 1.944 | - | Arz koşulları daha dengeli |
| Çinko | 14,6 | 15,1 | - | Sınırlı arz açığı riski |